インドのUPI――カード社会を飛ばして世界最大のリアルタイム決済国へ
2016年までのインドは、取引の大半を現金に頼る国でした。ところが、同年に始まったUPI(統合決済インターフェース)によって、わずか10年足らずで、世界のリアルタイム決済のほぼ半分を担う国へと変わります。野口悠紀雄氏が『リープフロッグ 逆転勝ちの経済学』で論じる「遅れていたからこそ、新しい仕組みへ一気に移れる」という現象を、金融インフラの分野で示した事例です。
この記事では、遅れの状況、跳躍のメカニズム、普及と影響、そしてリープフロッグとしての意味を順に整理します。
遅れの状況:カードも端末も行き渡らない現金社会
口座を持たない人が多かった
世界銀行の調査(Global Findex)によると、2011年にインドで金融機関の口座を持つ成人は約35%にとどまっていました。3人に2人近くが、銀行と無縁の生活を送っていたことになります。
数字で見る2016年の決済環境
- カード決済端末(POS):2016年8月末時点で約146万台。人口約13億人に対して、ごくわずかでした。
- クレジットカード:同時点で約2630万枚。人口比で見れば、ほとんど普及していません。
- デビットカード:約7億枚が発行されていましたが、取引の多くはATMでの現金引き出しに使われていました。
- 現金への依存:報道では、取引の約9割が現金で行われていたと伝えられています。
既存の電子送金も使いにくかった
インドでは2010年に即時送金サービス(IMPS)が始まっていました。しかし、相手の口座番号や銀行コードを入力する必要があり、操作が煩雑だったため、屋台での少額の支払いのような日常の場面にはあまり広がりませんでした。
先進国が数十年かけて築いたカード決済網は、インドでは都市部の一部にしかありませんでした。この「カード社会の未整備」が、のちに有利に働くことになります。
跳躍のメカニズム
土台となった「JAMトリニティ」
UPIの前提には、三つの基盤がありました。頭文字を取って「JAM」と呼ばれます。
- J(ジャン・ダン):2014年8月に始まった口座開設の国家事業です。手数料のかからない口座を広く提供し、2025年8月までに開設数は5億5900万件を超えたと政府は発表しています。
- A(アーダール):2010年に発行が始まった、指紋や虹彩による生体認証つきの国民IDです。登録数は13億件を超えたと報じられています。口座開設時の本人確認を電子的に済ませられるようになり、手続きの手間が大きく減りました。
- M(モバイル):安価なスマートフォンと低価格のデータ通信の広がりです。
世界銀行の調査では、インドの口座保有率は2014年に約54%、2017年に80%へ上がり、IDを活用した政策が大きな要因だったと分析されています。
銀行をつなぐ「公共の共通基盤」
UPIは、インド準備銀行(中央銀行)とインド銀行協会が設立したインド決済公社(NPCI)が開発し、2016年4月に始まりました。特徴は、特定の企業のサービスではなく、すべての銀行とアプリが乗れる共通の仕組みとして設計された点です。
- 口座番号の代わりに、電話番号や仮想の支払いアドレス、QRコードで送金できます。
- 24時間365日、即時に決済が完了します。
- 銀行だけでなく、PhonePeやGoogle Payなど銀行以外の企業もアプリを提供できます。
- スマートフォンを持たない人向けに、従来型の携帯電話で使える方式も用意されています。
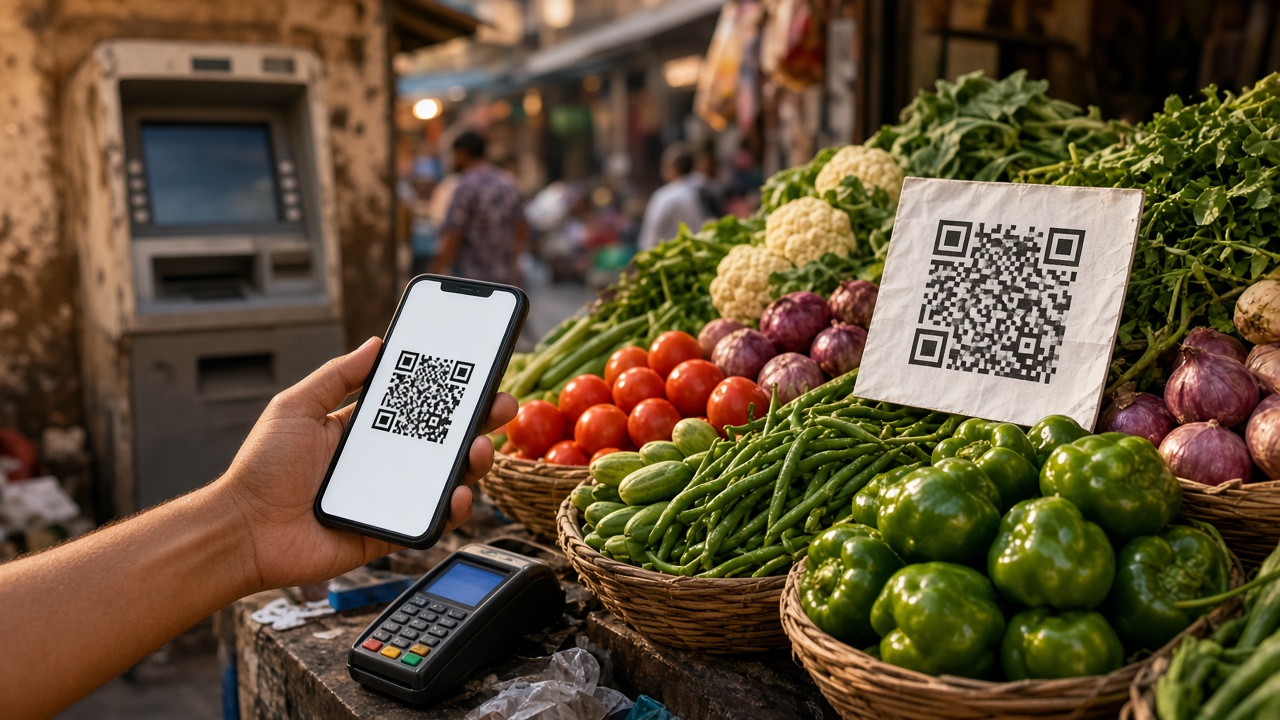
店舗側は、高価な端末の代わりに、紙に印刷したQRコードを置くだけで支払いを受けられます。カード端末網を整える段階を、丸ごと飛ばせたわけです。
高額紙幣廃止という外部ショック
2016年11月8日、政府は500ルピー札と1000ルピー札の使用停止を突然発表しました。両紙幣は流通現金の約86%を占めていました。現金不足に直面した人々と店舗が、デジタル決済へ移る大きなきっかけになりました。同年12月には、政府系の決済アプリ「BHIM」も公開されています。ただし、この政策そのものの経済的な評価は、研究者の間でも意見が分かれています。
無料で使える料金設計
2020年1月からは、UPIによる店舗での支払いに加盟店手数料(MDR)を課さない方針が取られました。小さな露店でも負担なく導入できることが、利用の裾野を広げたと考えられます。
普及・影響:世界最大のリアルタイム決済国へ
取引件数の推移
- 2018年:年間約37億5000万件。
- 2023年:年間約1176億件。
- 2024年:年間約1722億件、取引額は約247兆ルピー(インド準備銀行による)。
- 2025年8月:月間の取引件数が初めて200億件を超え、1日平均で約6億4500万件に達しました。
米ACIワールドワイドの報告書によると、2023年のインドのリアルタイム決済は約1293億件で、世界全体の49%を占めました。これは、世界の上位10市場のうち、インドを除く国々の合計よりも多い数字です。
暮らしと経済への波及
いまでは、野菜の露店や街角のチャイ(紅茶)の屋台でもQRコードでの支払いが一般的になりました。政府の発表では、UPIはインドのデジタル取引の約85%を占めています。シンガポールなど海外の決済網との接続も進み、インドの仕組みを国外へ広げる動きも始まっています。
リープフロッグとしての意味
どこが「飛び越え」なのか
先進国の決済は、現金から小切手、クレジットカード、カード端末網へと段階を踏んで発展してきました。インドは、カードと端末の段階をほぼ経ないまま、スマートフォンとQRコードによる即時決済へ移りました。古い仕組みを守る必要が小さかったことが、新しい方式への移行を速めたといえます。
M-Pesaとの違い
ケニアのM-Pesaは、通信会社が銀行口座の代わりとなる電子残高を提供した事例でした。これに対してUPIは、銀行口座を土台にしながら、それらを公共の共通基盤でつなぎ、民間企業が競い合う形をとりました。同じモバイル決済でも、「通信会社が主導する跳躍」と「国が基盤を整え、民間が上に乗る跳躍」という違いがあります。
野口氏の視点との重なり
- 既存のインフラが薄い国ほど、新しい技術へ一足飛びに移りやすい。
- 先行国では、カード会社や既存の決済網の利害が、新方式の普及を遅らせることがある。
- 遅れは、そのままでは不利ですが、技術の選択と制度設計が噛み合えば強みに変わる。
一方で、無料化による運営費の負担、特定アプリへの利用の集中、詐欺への対策など、課題も残っています。成功は、ID、口座、通信、制度という条件がそろったうえで起きたものとして理解するのが妥当でしょう。
まとめ
- 2016年のインドは、POS端末が約146万台しかない現金中心の社会でした。
- JAMトリニティを土台に、銀行をつなぐ公共基盤としてUPIが2016年に始まりました。
- 高額紙幣廃止と手数料無料化が普及を後押しし、2024年には年間約1722億件に達しました。
- カード社会を飛ばして世界最大のリアルタイム決済国になった点に、リープフロッグの典型を見ることができます。
なお、本文中の数字は、インド準備銀行、インド政府、世界銀行、民間調査会社の公表資料や報道に基づく概数です。資料により多少の違いがあり、評価が分かれる点は断定を避けています。
コメント