韓国の半導体(DRAM)――4〜6年の遅れから世界首位へ
1980年代前半、メモリ半導体の世界は日米の企業が握っていました。そこへ後発として参入した韓国のサムスン電子は、わずか10年ほどで首位に立ちます。野口悠紀雄氏が『リープフロッグ 逆転勝ちの経済学』で論じる「遅れていることが、かえって有利に働く」という現象を、製造業の分野で示した代表的な事例です。この記事では、遅れの状況、跳躍のメカニズム、その後の広がり、そしてリープフロッグとしての意味を順に整理します。
遅れの状況:参入時点で4〜6年の差
後発の参入
サムスンが半導体事業に足を踏み入れたのは、1974年12月に韓国半導体を買収したことが始まりとされています。本格的な転機は1982年末で、同社は大規模投資を宣言し、DRAM(記憶保持動作が必要な随時書き込み読み出しメモリ)を主力に据えました。当時の設計技術は米国のマイクロン、工程技術は日本のシャープから導入したと研究で指摘されています。
数字で見る出発点
- 1983年:64キロビットDRAMの量産技術を確保(同年11月)。供給開始は1984年末です。
- 技術格差:参入時点で、日米に対して約4年、研究によっては最大6年遅れていたといわれます。
- 自社特許:1983年の参入時点では、ほとんど保有していなかったと分析されています。
技術も特許も資金力も劣る後発が、先行者と同じ土俵で戦うことになったわけです。しかも市場は厳しい状況でした。1984年に64キロビットDRAMの価格は1個約4ドルでしたが、1985年4月には約80セントまで下がり、生産コストを下回ったと報告されています。普通に考えれば撤退してもおかしくない局面でした。
跳躍のメカニズム
1. 不況期の先行投資
創業者の李秉喆(イ・ビョンチョル)氏は、1986年に世界のDRAM市場が大きな不況にあるなかで、3本目の生産ラインの着工を急ぐよう指示しました。業界の懸念に反して、2年後の1988年にDRAM市場は大好況を迎え、この判断が後に高く評価されます。先行者が投資を絞る時期に設備を増やしたことが、後発に追い越す余地を与えました。
2. 新しい設備に最初から投資できる
後発には、古い設備や古い製品を守る必要がありません。1983年9月に着工した最初の工場は、約6か月で稼働したと伝えられています。1984年には、第2ラインで6インチウエハーを使う計画を立てました。当時は先行企業でさえ、6インチは試験生産の段階だったとされます。既存資産に縛られず、最新の方式を最初から選べたわけです。
3. 官民の連携による技術追い上げ
1986年10月、韓国政府は4メガビットDRAMを国家プロジェクトに指定しました。目標は1989年までに開発と量産を実現し、日本との技術格差をなくすことです。サムスン、LG、現代の3社と政府系研究機関、6つの大学が参加し、1986年から1989年の3年間に約1億1000万ドルを投じ、政府が約57%を負担したと報告されています。ただし、政府の役割はそれほど大きくなかったとする研究者もおり、評価は分かれます。
4. 技術の選択と並行開発
サムスンは1メガビットでCMOS方式、4メガビットでスタック型という、のちに主流となる方式を早い段階で選びました。さらに、次世代品の開発を現行品と同時に進めることで、開発期間を縮めています。結果として、格差は次のように縮まりました。
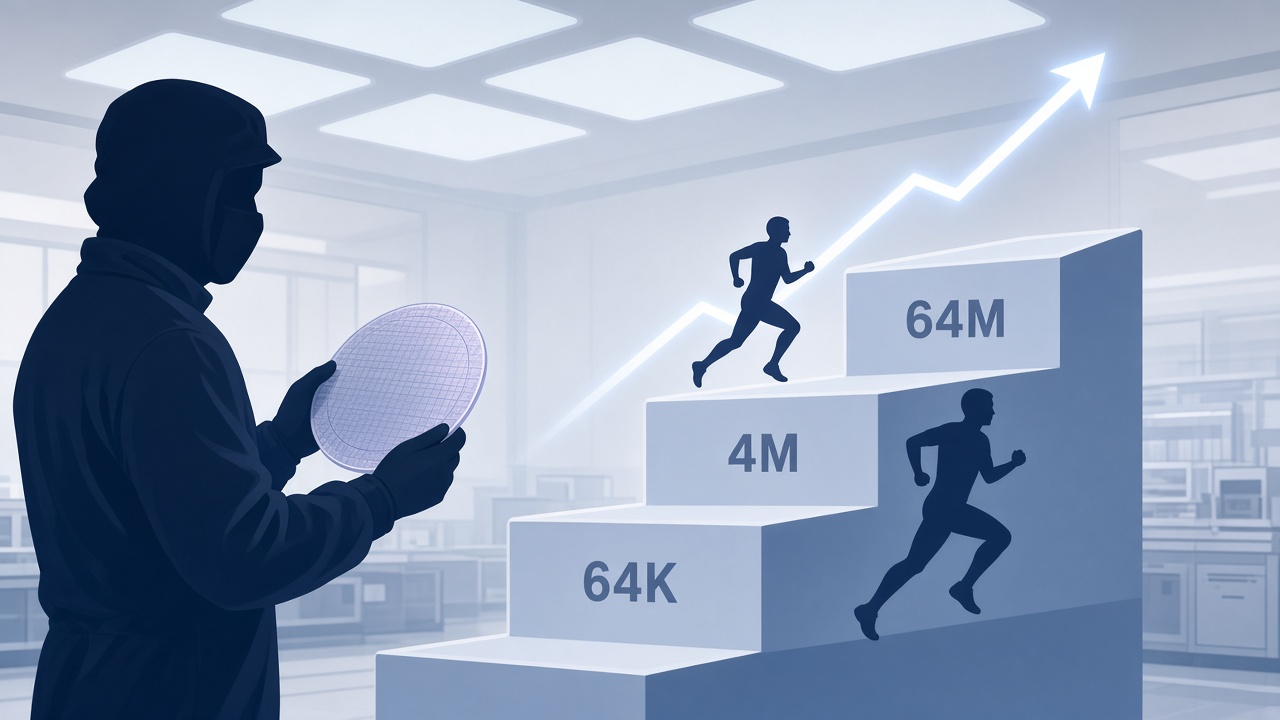
- 1983年:64キロビット。約4年の遅れ。
- 1988年:4メガビット。日本との差は約半年。
- 1990年:16メガビット。ほぼ同時の開発。
- 1992年:64メガビット。世界で初めて開発。
1992年の64メガビットを境に、サムスンは追う立場から先導する立場に変わったと、研究では整理されています。
普及・影響:シェアと産業構造の変化
シェアの推移
- 1989年:DRAM市場で、東芝、NEC、テキサス・インスツルメンツに次ぐ4位。
- 1992年:シェア13.5%を記録し、世界首位に。
- 1993年:DRAMだけでなく、メモリ全体でも世界首位。
- 2003年:フラッシュメモリでも世界首位。
- 2018年時点:世界のDRAM売上高の45%前後を占めると報じられました。
1989年の4位から、3年で首位です。後発が先行者を抜くまでの速さは、通常のキャッチアップ(追いつき)の想定を超えていました。
日本への影響
1980年代の日本はDRAMで世界の主役でしたが、1990年代に入ると存在感を落としました。要因としては、日米半導体摩擦(1986年の日米半導体協定など)、パソコン向けに求められる製品の変化、投資判断の遅れなど、複数の説明があります。どれが決定的だったかは、研究者の間でも意見が分かれています。ここでは、先行者が過去の成功体験に引きずられる一方で、後発が思い切った投資で追い抜く、という構図だけを確認しておきます。
韓国経済への波及
半導体はいまや韓国の主要な輸出品の一つで、サムスンに加え、SKハイニックスなどの企業が世界市場で大きな存在感を持っています。資材、装置、設計など関連産業も育ち、製造業の技術水準を押し上げました。
リープフロッグとしての意味
どこが「飛び越え」なのか
M-Pesaのようなモバイル決済は、固定の金融インフラを丸ごと飛ばした典型でした。一方、サムスンの事例は、既存の技術体系を飛ばしたわけではなく、先行者が築いた世代の階段を、大きな歩幅で駆け上がった例です。64キロビットから64メガビットまで、記憶容量で1000倍の世代の差を約9年で駆け上がり、最終的に先頭に立ちました。完全な飛び越えというより、遅れを逆手に取って追い越す「キャッチアップ型のリープフロッグ」と呼ぶのが適切でしょう。
野口氏の視点との重なり
- 古い設備や既得権益がない後発は、新しい方式へ一気に移りやすい。
- 先行者が過去の成功に縛られる間に、後発が次の世代の技術へ先に到達できる。
- 遅れは、そのままでは不利ですが、投資の判断と制度が噛み合えば強みに変わる。
この事例から読み取れること
第一に、遅れた側が勝つには、不況期でも設備投資を続けるという経営判断の勇気が必要でした。第二に、外国の技術を導入しつつ、自前の開発へ切り替える二段構えの戦略が効いています。第三に、政府と企業が連携した国家プロジェクトが、格差を縮める後押しになった可能性があります。
一方で、半導体は市況の変動が大きく、巨額の投資が失敗すれば経営を揺るがす分野でもあります。成功を再現できるとは限らず、サムスンの事例は、条件がそろったときに起きたリープフロッグとして理解するのが妥当です。
まとめ
- サムスンは1983年に64キロビットDRAMで参入した時点で、日米に4〜6年遅れていました。
- 不況期の先行投資、最新設備の導入、官民連携、次世代の並行開発によって、1992年に64メガビットで先頭に立ちました。
- 1989年の4位から1992年の首位へと、短期間で入れ替わりました。
- 遅れを強みに変えた事例であり、リープフロッグの条件は、投資の決断と制度設計にあると読み取れます。
なお、本文中の数字は、研究論文や報道に基づく概数です。年や金額、シェアは資料により多少の違いがあり、断定が難しい点は表現を控えています。
コメント